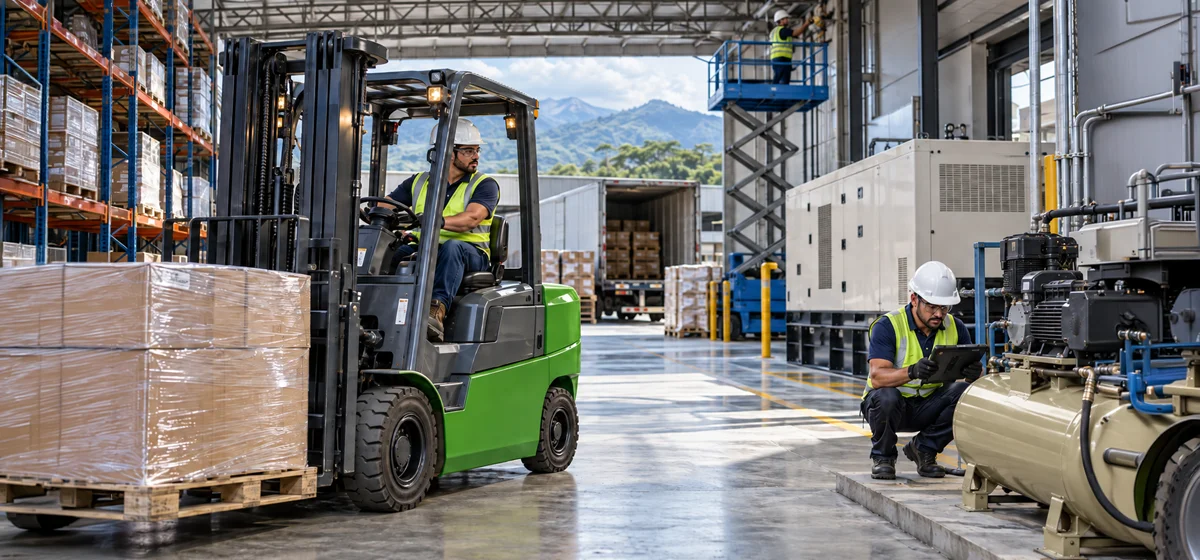
Un montacargas detenido en un centro de distribución no representa solo una reparación pendiente. Representa tarimas sin mover, despachos atrasados, personal esperando y presión sobre toda la operación. Si busca un ejemplo de ahorro con renta flexible, el punto de partida no debe ser únicamente comparar una mensualidad contra el precio de compra: debe calcular cuánto cuesta mantener la productividad cuando la demanda cambia o un equipo queda fuera de servicio.
Para una empresa en Costa Rica, donde los plazos de entrega, la seguridad y la continuidad operativa definen la relación con sus clientes, la renta flexible puede convertir un costo fijo de alto valor en una capacidad disponible cuando realmente se necesita. La diferencia se ve con claridad al llevar la decisión a números operativos.
Ejemplo de ahorro con renta flexible en una bodega
Supongamos una bodega con un aumento temporal de volumen durante seis meses. La operación necesita un montacargas eléctrico para movilizar producto en pasillos internos, cargar vehículos y mantener el ritmo de despacho. La alternativa es comprar una unidad o contratarla bajo un plan de renta flexible con mantenimiento y soporte técnico incluidos.
En este escenario, la compra de un montacargas puede requerir una inversión inicial aproximada de US$35.000 a US$45.000, según capacidad, altura de elevación, batería, cargador y configuración. A esto se suman costos que no siempre aparecen en la primera conversación: mantenimiento preventivo, reparaciones, llantas, baterías, inspecciones de seguridad, equipo de respaldo y tiempo administrativo para coordinar cada servicio.
Ahora considere una renta de seis meses con una cuota mensual referencial de US$2.200. El costo directo del periodo sería de US$13.200. La empresa conserva entre US$21.800 y US$31.800 de capital que no tuvo que inmovilizar en un activo que quizá no necesitará al terminar la temporada alta.
Ese capital puede destinarse a inventario, contratación temporal, adecuaciones de bodega o transporte. No se trata de afirmar que alquilar siempre será más barato que comprar. Si el equipo trabajará a máxima carga durante varios años, una compra bien planificada puede tener sentido. Pero para una necesidad estacional, una ampliación de capacidad, un proyecto específico o una sustitución por avería, la renta reduce la exposición financiera y acelera la respuesta.
El ahorro no termina en la cuota mensual
El cálculo más útil incorpora el costo de una interrupción. Imagine que el montacargas propio queda detenido tres días por una falla de batería o sistema hidráulico. Si la bodega mueve 150 tarimas diarias y debe recurrir a maniobras manuales, turnos extendidos o un proveedor de transporte adicional, el impacto puede superar rápidamente el costo de un mes de renta.
Con una solución de renta que incluya mantenimiento y respaldo técnico, la responsabilidad de conservar el equipo en condiciones de trabajo cambia de lugar. La operación no tiene que buscar repuestos, negociar una reparación de emergencia ni esperar a que un taller tenga disponibilidad. El objetivo es mantener el equipo listo para producir y reducir al mínimo el tiempo de baja.
Por eso, el ahorro real se forma con cuatro componentes: menor inversión inicial, costos de mantenimiento previsibles, reducción del riesgo de paros y capacidad de devolver o cambiar el equipo al terminar la necesidad. Cuando estos factores se analizan juntos, la renta deja de ser una salida temporal y se convierte en una herramienta de control operativo.
Cómo calcular el ahorro según su operación
No conviene tomar un ejemplo genérico como decisión final. Cada operación tiene ciclos de trabajo, condiciones de piso, turnos, cargas y exigencias de seguridad distintas. Un montacargas para una bodega de alimentos no enfrenta las mismas condiciones que una plataforma de elevación para mantenimiento industrial o un generador para una obra remota.
El primer paso es definir la duración real de la necesidad. Si el proyecto durará cuatro meses, no calcule como si el equipo trabajara cinco años. Si la demanda es variable, revise si necesita aumentar o disminuir capacidad durante el contrato. La flexibilidad tiene valor precisamente porque evita pagar por capacidad ociosa durante periodos de menor actividad.
Luego, estime el costo total de tener el equipo propio. Además de la compra, incluya intereses o costo de oportunidad del capital, seguros, mantenimiento, llantas, baterías o combustible, certificaciones, depreciación y administración. Si la empresa necesita una unidad de respaldo para evitar paros, ese segundo activo también debe entrar en el cálculo.
Finalmente, asigne un valor al tiempo muerto. Para hacerlo, no hace falta una fórmula compleja. Multiplique las horas de detención potencial por el costo de mano de obra improductiva, atrasos de despacho, penalidades contractuales y pérdidas de producción. En muchas operaciones, este rubro pesa más que la diferencia entre la cuota de renta y la depreciación mensual de un activo comprado.
Un caso para plataformas, generadores y compresores
La lógica se mantiene en otros equipos industriales. Una empresa de mantenimiento puede requerir una plataforma de tijera durante ocho semanas para intervenir luminarias, tuberías o estructuras en altura. Comprar el equipo para un trabajo puntual genera una inversión elevada, almacenamiento posterior y responsabilidad permanente de mantenimiento. Rentarlo permite contar con la altura de trabajo necesaria, durante el periodo requerido y bajo condiciones de seguridad definidas.
En un proyecto de construcción, un generador puede ser decisivo para sostener herramientas, iluminación, bombas y oficinas de campo antes de que exista conexión eléctrica definitiva. Si la carga cambia por etapa, la renta flexible permite ajustar la potencia sin quedar atado a un equipo sobredimensionado. Un generador demasiado pequeño compromete el desempeño; uno demasiado grande consume recursos sin aportar productividad proporcional.
Con compresores de aire ocurre algo similar. Una parada en una línea neumática puede detener procesos completos. Tener acceso rápido a un compresor adecuado, con mantenimiento incluido y soporte disponible, protege el calendario de producción. La decisión correcta depende de caudal, presión, horas de uso, calidad del aire requerida y criticidad del proceso.
Renta flexible no significa elegir cualquier equipo
El ahorro puede desaparecer si la especificación es incorrecta. Un apilador con capacidad insuficiente, una plataforma que no alcanza la altura requerida o un generador que no soporta los picos de carga pone en riesgo tanto la productividad como la seguridad. Antes de cotizar, la empresa debe tener claros el peso de carga, altura de elevación, tipo de superficie, espacio de maniobra, fuente de energía, horas diarias de operación y condiciones del sitio.
También debe revisar qué incluye el contrato. Una cuota atractiva pierde valor si excluye mantenimiento preventivo, atención ante fallas, transporte, equipo sustituto o asistencia fuera de horario. Las garantías claras importan porque permiten saber quién responde, en qué plazo y bajo qué condiciones cuando el equipo es crítico para la operación.
En Equipsa Rental, la renta se plantea como respaldo operativo: equipos listos para trabajar, técnicos certificados, mantenimiento incluido y atención 24/7 para operaciones que no pueden detenerse. Esa combinación es especialmente relevante para empresas con sedes en Nicaragua, Honduras y Costa Rica, donde mantener un estándar de servicio consistente entre ubicaciones reduce fricción y simplifica la gestión.
Cuándo conviene comprar y cuándo conviene rentar
Comprar puede ser conveniente cuando la demanda es estable, el equipo tendrá alta utilización durante años y la empresa cuenta con un programa sólido de mantenimiento, repuestos y respaldo. También puede responder a una necesidad muy especializada que justifique tener el activo disponible de forma permanente.
La renta flexible suele aportar más valor cuando existe incertidumbre de volumen, proyectos con fecha definida, necesidades de reemplazo inmediato, expansión de capacidad o trabajos que exigen equipos distintos por etapa. En esos casos, la empresa gana velocidad sin comprometer capital en activos que después podrían quedar subutilizados.
La pregunta no es solamente cuánto cuesta el equipo. La pregunta decisiva es cuánto cuesta que la operación se detenga mientras se resuelve una necesidad que pudo anticiparse. Cotice la capacidad que realmente requiere, revise el respaldo incluido y convierta cada decisión de equipo en una decisión de continuidad operativa.